

年末岁初,“提前还贷”这个词屡次冲上微博热搜,成为各大新闻头条的常客,也成了年轻“房奴“们热议的话题。
不少朋友都很纠结:前两年买房时利率高位站岗,去年投资理财收益又不甚理想,小家庭辛辛苦苦攒下的收入结余,是应该继续留在身边做投资,还是应该取出来提前还房贷呢?
虽说社交媒体上充斥了“提前还贷真香”的言论,不过在做财务决策前,小编劝你要“三思”。
01
投资理财的收益率真的不及房贷利率吗?
在《投资者的未来》这本书里,西格尔教授列举了在1802-2012这两百多年间美国各类资产回报情况:假如从1802年开始,用1美元分别投资于股票、长期国债、短期国债、黄金,并将期间所获得的收益继续投入进去,到2014年的年化收益率如下图:

除去美国各类资产收益率的比较,再来看看中国的几个代表指数的年化收益情况:

数据来源:Wind,统计区间:2005.01.01-2022.12.31。所涉指数代码:上证综指(000001.SH)、深证成指(399001.SZ)、沪深300(000300.SH)、中证500(000905.SH)、中证1000(000852.SH)、偏股混合基金指数(885001.WI)、债券基金(H11023.CSI)、国债指数(000012.SH)。
风险提示:数据区间选取有一定局限性,指数的过往表现不预示未来。指数年化收益率不代表基金产品预期收益率,上述结论不作为投资建议。基金投资需谨慎。
我们都知道:对于借款来说,当资金的收益率>资金的使用成本时,适度负责对借款人来讲是有利的,反之,过高的负债将会损害借款人的利益。根据人民银行最新数据,当前5年期以上LPR在4.3%,随着房贷利率的动态调整,不少城市已经迎来3字头”。
从前两张图表中,可以看出,投资各类权益类资产的历史年化回报约在5.23%-14.26%之间,但同时需要注意的是,上述数据仅表示过往收益情况,未来收益具有不确定性,这也就是相关风险所在,我们可以通过综合权益资产过往年化回报率、当前的房贷利率以及当前投资环境现状,来衡量对自己最优的负债比率。
02
投资基金或许是个不错的选择
普通人投资理财不宜单押某类资产,而是要做好资产配置,将股票、债券、黄金等不同风险属性的资产进行有效搭配,从而获得一个长期的相对平滑的收益。这时候投资基金就是一个比较好的选择,根据风险偏好选择相应的优质基金产品并长期持有往往能使基金收益最大化。

数据来源:Wind,统计区间:2005.01.01-2022.12.31。所涉指数代码:偏股混合基金指数(885001.WI)、平衡混合基金指数(885002.WI)、偏债混合基金指数(885003.WI)、中长期纯债基金指数(885008.WI)、短期纯债基金指数(885062.WI)。
风险提示:数据区间选取有一定局限性,指数的过往表现不预示未来。指数年化收益率不代表基金产品预期收益率,上述结论不作为投资建议。基金投资需谨慎。
03
当前时点适合投资基金吗?
不少人萌生“提前还贷”念头,很大一部分原因在于:去年的理财收益率与房贷利率出现了倒挂。虽然只是一年的短暂现象,不足以推翻“优质权益资产长期回报占优”的结论。但真真切切体验亏损的感觉使不少人在心理上非常难受。但此刻选择离场,未必是个好选择。
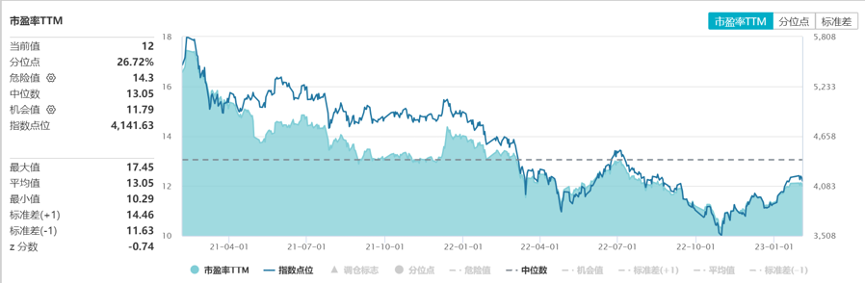 数据来源:Wind,截止2022.02.03。
当前沪深300的市盈率TTM为12,处于历史26.72%的低位水平,已经落入到具有性价比的区间。在当前时点进行权益资产的投资,未来的收益或许更值得期待。
光大保德信基金认为,站在半年维度,国内增长和海外流动性两个因子都有望向好,当前股债性价比也在偏利好权益的方向,对市场整体维持偏乐观态度。
具体行业上,在增长偏改善的环境下,各行各业都有一定的逻辑,预计是轮动为主。海外政策还不明朗,如果出现实质性宽松,更看好成长板块趋势机会。前期金融地产、消费等大盘行业涨幅较大,后面前期涨幅较小的成长和小盘板块可能有所补涨,以高端制造、人工智能、医药生物和军工装备为代表的成长性方向或会相对占优。
04
不要等到还清债务后,才开始投资理财
很多人会有朴素的观念:欠债不是好的。当有债务的时候会拼命努力赚钱,把赚来的所有收入结余用来偿还债务,达到“无债一身轻”的状态。
畅销全球的理财启蒙书籍《小狗钱钱》和《财务自由之路》的作者都指出,这种偿还债务的方式是非常缺少财富意识的:
你不要等到还清债务以后再开始存钱,而应该立即开始。
同样地,我们最好不要在还清房贷之后,才开始投资理财。毕竟住房按揭贷款可能是我们个人一生中能向银行借到的最大一笔超长期借款。如果选择了提前还款,未来遇到更好的投资机会时,想把提前还款的钱再贷出来,可能会非常难了。
要不要提前还贷,没有统一的答案。每个人应根据自身情况来衡量资金的使用成本、规划资金的用途,合理地调整自己的财务杠杆。无论提前还贷还是投资理财,每一次财务决策,都宜用长期的眼光来审视,淡化短期的波动和得失。更重要的是,我们在年轻的时候应当努力提升收入水平,让个人的收入增长曲线跑在负债曲线之上。
风险提示:本材料中的观点仅供参考,不可视作投资建议。本材料以公开信息、内部开发的数据和来自其它具有可信度的第三方的信息为基础。但是,并不保证这些信息的完全可靠。所有的观点和看法基于资料撰写当日的判断,并随时有可能在不予通知的情况下进行调整。本材料中的预测不保证将成为现实。基金有风险,选择须谨慎。
以上数据仅供参考。未经光大保德信基金管理有限公司书面许可,不得复制或散布本资料的任何部分。所有出现的公司、证券、行业与/或市场均为说明经济走势、条件或投资过程而列举,光大保德信基金管理有限公司下属分支机构可能持有或不持有相关账户。本资料讨论的策略和资产配置并不代表光大保德信的服务或产品。所有的这些不能视为建议或推荐,不作为公开宣传推介材料,以及购买或销售任何证券的要约或邀请,也不能视为采纳任何投资策略的建议。





 点我电话咨询:010-58546068