

近日的债市动荡受到了社会广泛关注,一向求稳的纯债型基金多数出现了净值回撤,让投资者们纷纷感觉有点“冷”。
站在当下时点,该如何应对未来的投资环境?申万菱信基金固定收益投资二部总监、基金经理沈科进行了详实的解读:
Q
债市近期为何出现震荡调整?
三季度以来,债市一直处于震荡下行的行情中,主线逻辑有三条:资金利率长期处于低位、疫情较严重且防控严格、地产长期处于弱势。
最近两周,资金面收紧叠加利好经济的宏观政策密集出台,多重预期的变化引发债市进一步调整。宽信用升温推动国债长短品种收益率上行,资金收紧导致短端品种收益率大幅上行。同时,受多重因素影响,机构开始降杠杆,降久期。
①资金利率方面,11中上旬开始资金利率边际收敛,后又快速上行,盘中隔夜资金价格屡次突破2%,引发市场情绪紧张。
②疫情方面,优化疫情防控政策,20条措施超预期落地。
③地产链融资放松。第一支箭鼓励金融机构增加民营企业信贷投放,第二支箭扩容支持民营房企,对市场预期带来了一定的改变。
Q
防疫与地产政策具体如何影响债市?
近期出台的优化疫情防控二十条政策、扩容支持民营房企(第二支箭)、金融稳地产十六条等一系列支持政策为金融市场注入了信心,有望助力经济基本面回暖和信用环境的改善,使得债券市场的底层逻辑发生了变化,进一步影响了债市走向。
(1)疫情防控
国务院发布优化疫情防控二十条措施后,债市利率明显上行,反映出债市投资者普遍将其解读为对宏观经济的利好,对债市则有一定影响。
从经济基本面的角度来看,疫情对宏观经济的正常运行产生明显扰动。无论是集中爆发还是多地散发,都可能放缓经济发展或者复苏的斜率。为了支持疫情防控,对冲疫情对宏观经济的运行和企业经营的影响,政府积极出台各类政策,加大逆周期调节力度,包括货币政策宽松的节奏可能前移,甚至实施时间和下调幅度都高于预期,因此利好债市。
而11月最新的20条对防控措施作出调整和优化,一方面有利于改善经济预期,另一方面给市场带来货币政策收紧的预期,情绪更为谨慎,由此导致长端利率下跌。
(2)地产政策
地产支持政策可能带来融资端和销售端的改善,市场对于社融的预期或将向上修正,进一步加强宽信用。
①居民中长期贷款:地产销售端的回暖支持居民中长期贷款,信贷可能有所恢复。
②债券融资:第二支箭支持2500亿元以上的民营企业债券融资且后续可能扩容;在支持方式上,较以往的信用风险缓释工具和担保增信相比,新增了“直接购买债券”,帮助企业融资,进一步提振社融中的债券融资项。
③保持信托等资管产品融资稳定:阶段性提升非标融资渠道对房地产市场的支持。预计可以减缓非标融资的压缩速度。
Q
本次市场调整与2020年7月有何异同?
| 2020年4-7月 | 2022年11月 | |
| 债券市场表现 | 10年期国债收益率从最低点的2.48%大幅上行55bp至最高点的3.03%。 | 10年期国债收益率在不到一周内上行超过15bp至2.85%。 |
| 国内经济 | 疫情发生之后货币和财政政策快速加力,叠加居民和企业信心仍在,地产投资保持基本稳定,出口高增长,国内经济快速复苏且预期向好。 | 疫情持续3年,居民收入放缓背景下消费持续低迷,地产投资大幅下行,外需放缓出口前景黯淡,居民购房能力和购房意愿不足背景下房地产持续弱势。国内经济预期向好但现实困难仍然突出,经济修复仍需观察。 |
| 疫情情况 | 疫情开始全球大流行,病毒致病性强但传染性弱,预期国内疫情快速结束。 | 全球预期疫情长期持续,病毒致病性大幅减弱但传染性大幅增强,国内疫情不断反复,防疫政策开始转为放松。 |
| 国内政策 | 货币政策从超宽松快速转向中性,流动性环境明显收紧,财政政策持续发力,疫情防控逐渐向“动态清零”方向摸索。 | 货币政策保持稳健,流动性环境边际收紧,财政政策持续发力但上半年进度快导致下半年支出空间受限,地产政策渐次放开,疫情防控政策边际放松。 |
| 国际经济 | 主要经济体短暂陷入衰退后,在激进的财政和货币政策下快速恢复,美联储维持零利率和量化宽松政策,美债收益率大幅下行,中美利差大幅扩大。 | 主要经济体陷入滞胀困境,被迫大幅加息,美联储退出量化宽松政策,美债收益率大幅上行,中美利差深度倒挂。 |
2022年前三季度,债券市场在地产投资走弱和疫情反复的背景下总体上行,但近期地产和疫情政策明显转向,债券基本逻辑动摇,导致收益率快速上行。基于基本面逻辑,当前地产投资仍面临不少现实困难,疫情防控及其对经济的影响仍存在较大不确定性,居民和企业信心修复尚需时间,本轮经济修复高度仍待观察。 | ||
Q
如何应对债市的动荡?
11月以来同业存单利率快速上行,目前同业存单价格已经几乎回到了2022年年初的高点,距离2020年10月的高点也仅有50BP的距离,且6M、9M和1Y的绝对值在2022年以来的区间百分比均超过了90%。(数据来源:wind, 截止日期:2022年11月15日)
同业存单利率上升的原因主要在于资金利率和存单供求关系两方面的边际变化。目前资金利率波动有所加大,资金利率中枢逐月抬升,而存单供需方面,银行信贷投放扩表需求增加,从而增加对存单的融资需求。而需求端,货币、理财和农商行因为市场波动和监管指导等原因扩张速度减缓,阶段性降低了存单配置力量。
同业存单指数基金市场容量大,流动性较好,久期较短,成分券交易活跃,信用风险较小,风险收益介于货基和短债基金之间,适合有闲钱理财需求、追求稳健力求低波或有平衡组合风险需求的投资者。
Q
如何看年底或明年初的市场?
10月,经济在局部疫情的扰动下再度走弱,除了基建、制造业投资、工业生产相对坚挺之外,消费、出口、地产的表现均不容乐观,但是市场对于疫情防控优化和房地产市场回暖的预期使得支撑利率低位运行的逻辑有所改变,叠加资金面的边际变化,利率债进入调整阶段。
近期在一致预期扭转集中抛压下,债券市场调整较为充分,目前经济增长没有显著改善迹象,货币政策短期或不会转向收紧,债券利率并不具备长期上行的宏观基础。
后期要重点观察市场情绪消化情况,同时仍需关注海外加息形势、国内地产政策变化等中长期因素对债市的影响。
目前市场对明年一季度经济“开门红”预期较强,但疫情反复,出口拖累,地产和消费修复或需要更长的时间,经济修复的斜率有待观察。结合近期市场调整较多,负面预期反应或相对充分,不排除后期债券市场会迎来相对较好的机会。
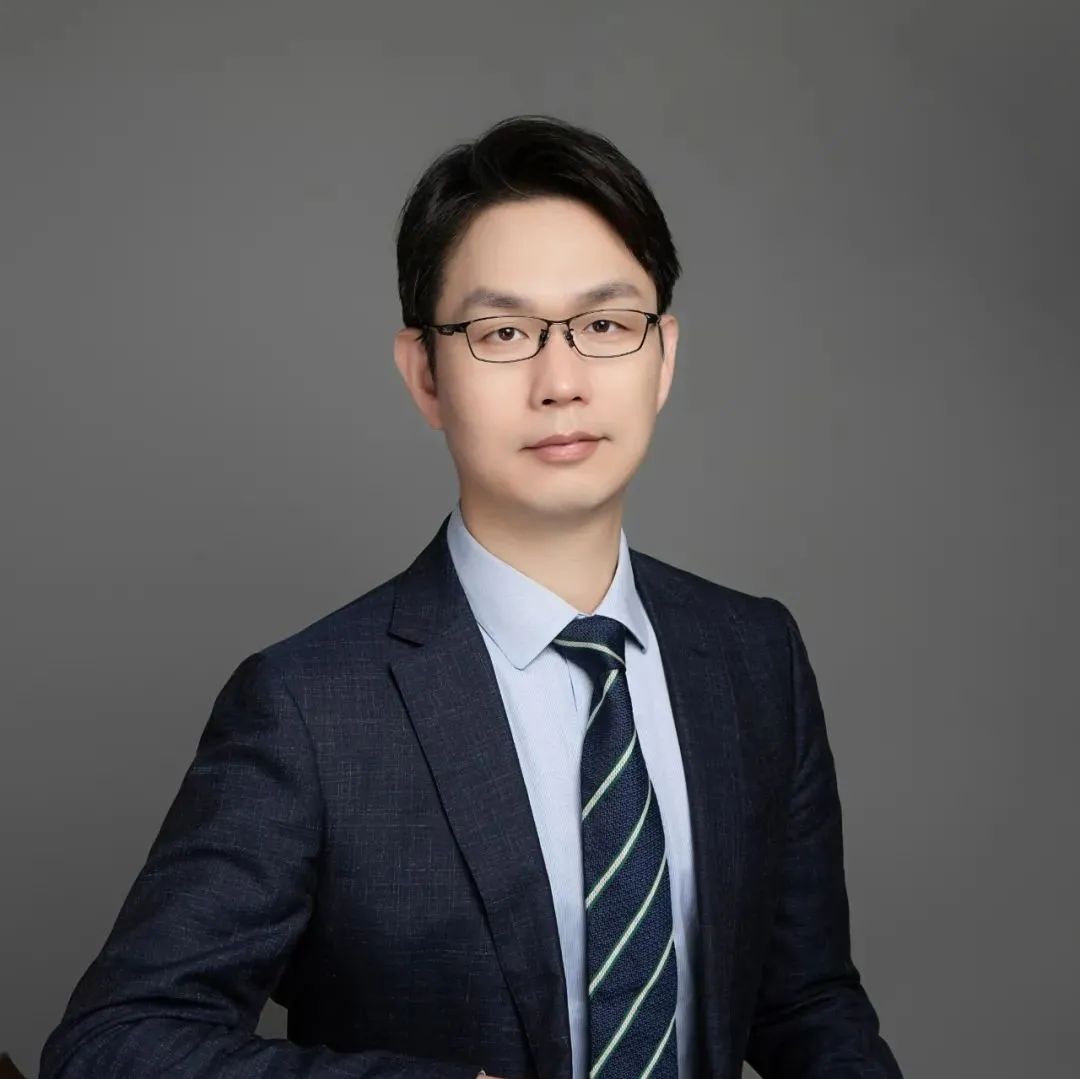
沈科
硕士研究生,2006年起从事金融相关工作,具有16年投研经验与1年公募基金管理经验,曾任职于中国农业银行金融市场部、恒生银行、太平养老保险投资事业中心、平安资管等,2021年06月加入申万菱信基金,现任固定收益投资二部负责人,申万菱信安泰丰利债券型证券投资基金、申万菱信安鑫智选混合型证券投资基金、申万菱信恒利三个月定期开放债券型证券投资基金、申万菱信集利三个月定期开放债券型证券投资基金、申万菱信兴利债券型证券投资基金、申万菱信绿色纯债债券型发起式证券投资基金、申万菱信稳鑫90天滚动持有中短债债券型证券投资基金基金经理。
✦ ✦✦ ✦✦ ✦✦ ✦
风险提示:基金有风险,投资需谨慎。本材料不作为任何投资建议,不代表对未来市场表现和相关板块基金产品未来投资收益的保证,不代表本公司对基金业绩的任何承诺或预测。观点仅代表当时看法,今后可能发生改变。基金管理人不保证基金一定盈利,也不保证最低收益。基金的过往业绩及评级结果并不预示其未来表现,基金管理人管理的其他基金的过往业绩及其评级并不预示本基金的未来业绩表现。投资人应当认真阅读《基金合同》、《招募说明书》等基金法律文件,了解基金的风险收益特征,并根据自身的投资目的、投资期限、投资经验、资产状况等判断基金是否和投资人的风险承受能力相适应。




 点我电话咨询:010-58546068